
Vingt ans de vie commune ne font pas un héritier. Au décès de l’un, le concubin survivant n’a aucun droit sur la succession, et ce qu’il reçoit par testament est taxé à 60 %.
Le code civil consacre au concubinage une seule phrase, sa définition : une union de fait, marquée par une vie commune stable et continue, entre deux personnes de même sexe ou de sexe différent. Aucun devoir de fidélité ou d’assistance n’en découle. Aucun droit non plus. Presque chaque trou se bouche pourtant par un acte précis, à une condition : le signer avant d’en avoir besoin.
Ce que l’union libre laisse à découvert, situation par situation
| Situation | Ce que prévoit la loi pour le concubin |
|---|---|
| Décès, sans testament | Rien : tout revient aux héritiers du défunt |
| Décès, avec testament | 60 % de droits après un abattement de 1 594 € |
| Donation de son vivant | 60 % dès le premier euro, aucun abattement |
| Logement loué au nom de l’autre | Transfert du bail au décès, sous conditions |
| Logement acheté par l’autre | Aucun droit |
| Dettes de l’autre | Rien à payer, sauf engagement signé |
| Pension de réversion | Aucune |
| Séparation | Rupture libre, aucune compensation automatique |
Chacun déclare ses revenus seul. Les aides sous condition de ressources, elles, additionnent les revenus des deux : le droit ignore le couple pour le protéger, et le compte pour calculer une aide.
Pourquoi un couple de vingt ans reste deux inconnus devant le notaire ?
Faute de statut, le droit commun s’applique, et il lit les papiers, pas la vie du couple. Ce qui est écrit dans l’acte, le bail ou le prêt l’emporte sur ce qui a été vécu.
L’achat immobilier en donne l’exemple le plus coûteux. Une idée circule partout : chacun serait propriétaire à hauteur de ce qu’il a payé. C’est faux. La Cour de cassation l’a tranché en 2014 : les personnes qui achètent un bien en indivision en deviennent propriétaires sans égard à la façon dont l’achat a été financé. Un appartement acquis « pour moitié chacun » reste à 50/50, même si l’un a apporté tout l’argent.
Reste la créance, pense-t-on alors. Pas toujours. Dans une autre affaire jugée la même année, un concubin avait remboursé seul le prêt souscrit à deux. Les juges y ont vu une donation à sa compagne, sans profession au moment de l’achat : remboursements perdus, aucune somme à récupérer.
La preuve de la vie commune suit la même logique : elle se fait par tout moyen. Le certificat de concubinage n’a aucune valeur juridique, et aucune mairie n’est obligée de le délivrer. Paris l’établit dans n’importe quelle mairie d’arrondissement pourvu que l’un des deux soit parisien, Nantes sur-le-champ et gratuitement, d’autres exigent deux témoins sans lien de parenté ou n’en délivrent plus.
Le document survit à son absence de valeur parce que certains organismes le réclament encore pour ouvrir un avantage au concubin. À défaut, une attestation sur l’honneur signée des deux suffit. Le jour où il faut prouver un concubinage notoire, pour un transfert de bail par exemple, ce qui pèse vraiment, ce sont les quittances aux deux noms, les attestations de proches et l’ancienneté de l’adresse commune.
Les actes qui comblent chaque trou
Le logement loué
Le bail signé par un seul ne donne aucun titre à l’autre, même s’il paie la moitié du loyer. Trois situations se présentent, et la deuxième surprend presque toujours.

Au décès du signataire, le bail est transféré au concubin notoire qui vivait avec lui depuis au moins un an. En logement social, cette durée n’est pas exigée : seule la notoriété du couple doit être prouvée. Quand le signataire donne congé, l’autre doit partir au plus tard à la fin du préavis, sauf si le bailleur accepte un nouveau bail. L’abandon du domicile, qui transfère le bail, ne se reconnaît que dans deux cas : un départ brusque, imprévisible et organisé à l’insu de l’autre, ou un départ imposé par la santé, une entrée en Ehpad par exemple.
La parade tient en un courrier : une demande conjointe de cotitularité, en recommandé avec accusé de réception, que le bailleur peut refuser. Signer à deux dès l’entrée reste plus sûr, avec une contrepartie : celui qui part reste tenu jusqu’à six mois si le bail contient une clause de solidarité. C’est l’une des choses qui se décident avant de signer le bail quand on emménage à deux.
L’achat à deux
Trois documents protègent un achat en indivision, dans cet ordre.
- L’acte de vente, avec les quotes-parts réelles. Sans mention, c’est 50/50. Un apport de 60 000 € d’un seul côté s’inscrit dans l’acte, sinon il se dissout. Rectifier après coup suppose un nouvel acte, vente ou donation, et une donation entre concubins est taxée à 60 %.
- La convention d’indivision, écrite, publiée au service de la publicité foncière, pour cinq ans au plus et renouvelable. Elle peut prévoir qu’au décès de l’un, le survivant pourra acquérir la quote-part du défunt, à sa valeur du jour. Cette faculté évite la vente forcée, à condition de pouvoir payer la part rachetée.
- De quoi financer ce rachat, en pratique une assurance-vie au profit du concubin.
La tontine, qui fait du survivant le propriétaire de l’ensemble, séduit sur le papier. Le fisc la traite comme une transmission gratuite, donc à 60 %, sauf pour une résidence principale de moins de 76 000 €. Une SCI organise la gestion par ses statuts, mais des parts léguées au concubin subissent le même taux.
Les dettes
Chacun répond seul de ses dettes, sauf s’il s’est engagé expressément : prêt souscrit à deux, caution sur le bail de l’autre. Ouvrir un compte commun fait partie de ces engagements, et il vaut la peine de savoir ce qu’engage un compte joint avant de signer la convention.
Le décès : testament, assurance-vie et piège de l’usufruit
Le testament est indispensable, mais il ne protège qu’à moitié. Avec des enfants, il est plafonné : la moitié des biens avec un enfant, le tiers avec deux, le quart au-delà. Et il coûte cher.
Soit une maison de 300 000 € achetée à parts égales. Sans testament, le survivant se retrouve en indivision avec les héritiers du défunt, qui peuvent demander le partage. Avec un legs de la moitié de la maison, il doit 89 044 € de droits. Beaucoup de couples avec enfants lèguent plutôt l’usufruit, pensant ainsi copier la situation d’un conjoint marié. À 65 ans, l’usufruit vaut fiscalement 40 % de la part : 35 044 € de droits, payés par le survivant.
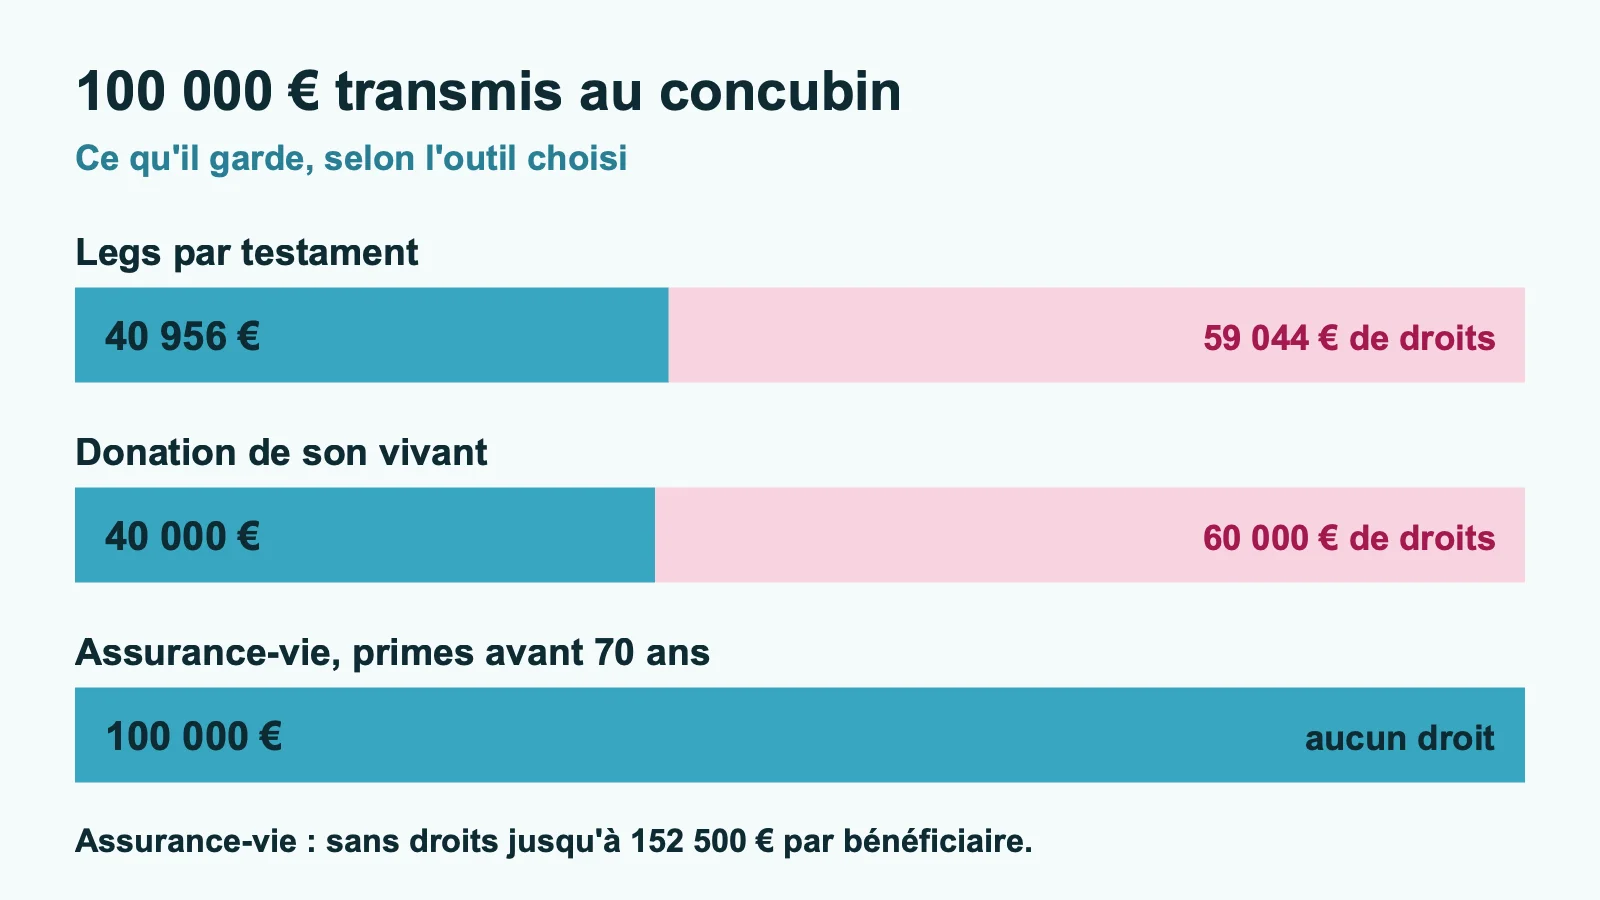
L’assurance-vie change l’échelle. Les capitaux issus de primes versées avant 70 ans profitent d’un abattement de 152 500 € par bénéficiaire, concubin compris, puis d’un taux de 20 %. Après 70 ans, les primes retombent dans les droits de succession, donc à 60 % pour un concubin, au-delà de 30 500 €. Une limite : des primes manifestement exagérées au regard des moyens de l’assuré peuvent être réintégrées au profit des enfants.
Séparation : ce qui se réclame, ce qui est perdu
L’union libre implique la rupture libre : aucune somme n’est due au seul motif que l’un gagnait moins. Trois recours existent pourtant :
- l’enrichissement injustifié, pour celui qui a travaillé sans salaire dans l’activité de l’autre, à condition de prouver son appauvrissement et l’enrichissement de l’autre ;
- la rupture fautive, quand les circonstances l’ont rendue brutale, avec une indemnité fixée par le juge ;
- le partage de l’indivision, à l’amiable devant notaire ou, en cas de désaccord, devant le juge aux affaires familiales.
Avec un enfant mineur, ce même juge peut attribuer provisoirement le logement de la famille à l’un des parents, pour six mois au plus, prolongeables si le partage du bien est engagé.
Quatre papiers à signer, du gratuit au notarié
Les premiers ne coûtent rien, les derniers protègent de ce qui n’a pas de seconde chance.
- Un dossier de preuves : attestation sur l’honneur signée des deux, quittances et factures aux deux noms.
- Le bail à deux noms ou la demande de cotitularité, dès l’emménagement.
- L’acte d’achat aux quotes-parts réelles, puis la convention d’indivision avec clause d’acquisition au profit du survivant.
- Une clause bénéficiaire nominative sur une assurance-vie alimentée avant 70 ans, complétée d’un testament dans la limite de la quotité disponible.
Quand le patrimoine dépasse ce que l’assurance-vie peut couvrir, le Pacs règle la question fiscale en une signature : le partenaire légataire est exonéré de droits de succession. La comparaison de ce que le Pacs et le mariage protègent et laissent à découvert aide à trancher.
Les démarches pour se pacser tiennent en un rendez-vous. Pacsé ou non, le testament reste nécessaire : sans lui, le partenaire n’hérite de rien.
Sources officielles
- Article 515-8 du code civil : définition légale du concubinage.
- Conséquences de l’union libre (concubinage) : biens, dettes, donation et succession taxées à 60 %, abattement de 1 594 €, absence de pension de réversion.
- Article 14 de la loi n° 89-462 du 6 juillet 1989 : transfert du bail au concubin notoire en cas de décès ou d’abandon du domicile.
- Article 990 I du code général des impôts : abattement de 152 500 € par bénéficiaire d’une assurance-vie.