
Cinq ans. C’est la durée maximale d’interdiction d’émettre des chèques qui peut frapper les deux titulaires d’un compte joint quand un seul des deux a signé le chèque en cause.
Ce chiffre dit assez bien ce qu’est un compte joint : un outil de confort quotidien qui répartit les conséquences à deux, sans regarder qui a signé. Rien là-dedans ne justifie de s’en priver. Tout justifie de savoir ce qu’il engage, et surtout comment en sortir le jour où il faut en sortir.
Deux comptes très différents derrière le même mot
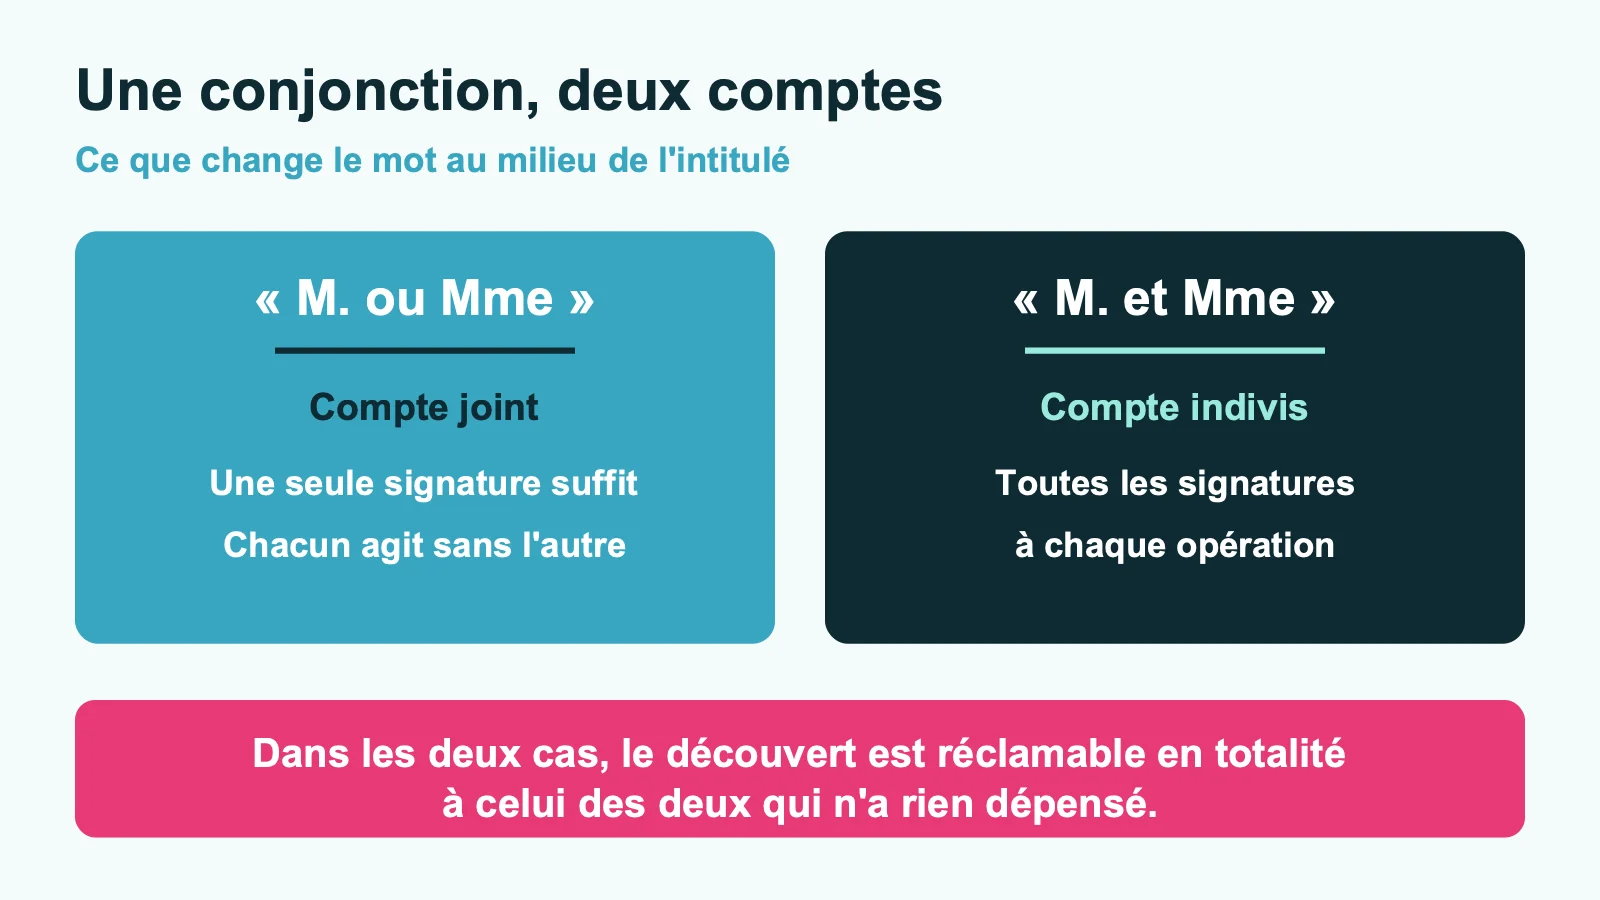
Le compte joint s’intitule « M. ou Mme ». La conjonction n’a rien de décoratif : chaque cotitulaire fait fonctionner le compte sous sa seule signature. Retirer, virer, payer, tout passe sans demander son avis à l’autre.
Le compte indivis s’intitule « M. et Mme ». Chaque paiement, chaque retrait, chaque dépôt doit être validé par tous les cotitulaires. Sur le papier, c’est plus prudent. Dans la vie d’un couple qui doit signer à deux pour régler un plombier, ça tient trois semaines.
Nous ne le retenons donc pas comme mode de fonctionnement ordinaire. Il a une utilité, et une seule : servir de position d’attente quand la confiance s’est retirée. Point à garder en tête, parce que c’est exactement ce que produit une dénonciation, et beaucoup de gens croient qu’ils ferment un compte alors qu’ils viennent de le geler.
Les deux formules ont un point commun, et c’est le vrai sujet. Un découvert peut être réclamé en totalité à n’importe lequel des titulaires, y compris celui qui n’a rien dépensé. La banque n’a pas à répartir la dette entre eux, et elle ne le fera pas.
Un chèque sans provision, deux interdictions bancaires
Le mécanisme est plus large qu’on ne l’imagine. Quand un chèque revient impayé et n’est pas régularisé aussitôt, l’inscription au fichier central des chèques est une obligation légale à laquelle la banque ne peut pas déroger.
La personne inscrite doit rendre tous ses chéquiers et ne peut plus émettre de chèques sur aucun compte à son nom, y compris ceux ouverts dans un autre établissement, pendant cinq ans au maximum faute de régularisation.
Sur un compte joint sans précaution particulière, cette mesure atteint les deux titulaires, pour le compte joint et pour leurs comptes personnels. Le cotitulaire qui n’a rien signé se retrouve sans chéquier nulle part.
D’où la seule parade réelle : désigner d’un commun accord un responsable unique en cas d’incident, par une lettre signée des deux et envoyée en recommandé. Elle est gratuite, et elle doit être antérieure à l’incident. Notre recommandation est de l’envoyer le jour de l’ouverture du compte, pas le jour où la trésorerie devient tendue.
Un détail que personne ne précise mérite pourtant de l’être. La désignation ne met pas l’autre entièrement hors d’atteinte : le texte vise le responsable désigné pour ce compte et pour ses autres comptes, et les autres titulaires restent concernés en ce qui concerne le compte joint.
Ce qui est préservé, ce sont les comptes personnels du cotitulaire non désigné. C’est déjà beaucoup, ce n’est pas une immunité.
Reste la sortie. Trois voies de régularisation existent, et la troisième est la plus méconnue : verser à la banque le montant du chèque et lui demander de bloquer la somme pendant un an. Si le chèque n’est pas représenté dans ce délai, l’argent revient. C’est la solution quand le bénéficiaire du chèque est introuvable, cas dans lequel les deux autres voies sont bloquées.
Qui verse quoi : pourquoi nous écartons le partage à parts égales
Le désaccord ne porte presque jamais sur le principe du compte commun. Il porte sur la clé de répartition, et le réflexe par défaut est le pire des trois.
Prenons deux revenus de 2 000 € et 3 200 €, et 1 500 € de charges communes. À parts égales, chacun verse 750 € : le premier y laisse 37,5 % de ce qu’il gagne, le second 23,4 %. Le même effort, dit-on. Ce n’est pas le même effort du tout, et la personne qui gagne le moins le sait tous les mois.
Au prorata des revenus, la même dépense se répartit en 577 € et 923 €. Chacun consacre 28,8 % de son revenu aux charges du foyer, et ce qui reste sur le compte personnel n’a plus à être négocié.
Notre recommandation tient en trois lignes :
- un compte joint alimenté par virement automatique le lendemain des salaires, au prorata des revenus, et rien d’autre ;
- un compte personnel conservé par chacun, y compris après le mariage ;
- un recalcul de la clé une fois par an, ou au premier changement durable de revenu.
Ce montage a un effet secondaire utile : il oblige à dire ce que l’on gagne, et à quelle échéance. Les couples qui repoussent cette conversation ne la remplacent par rien, et le manque de communication dans le couple s’installe souvent par ces sujets-là plutôt que par les grands désaccords.
Une précision utile pour les couples mariés : le compte joint ne dit rien du régime matrimonial et n’en change aucune règle. Les sommes qui y transitent restent soumises au régime choisi, ce qui rend le choix du contrat de mariage bien plus structurant que l’intitulé du compte.
En sortir : trois démarches, trois effets, et ce qui reste dû
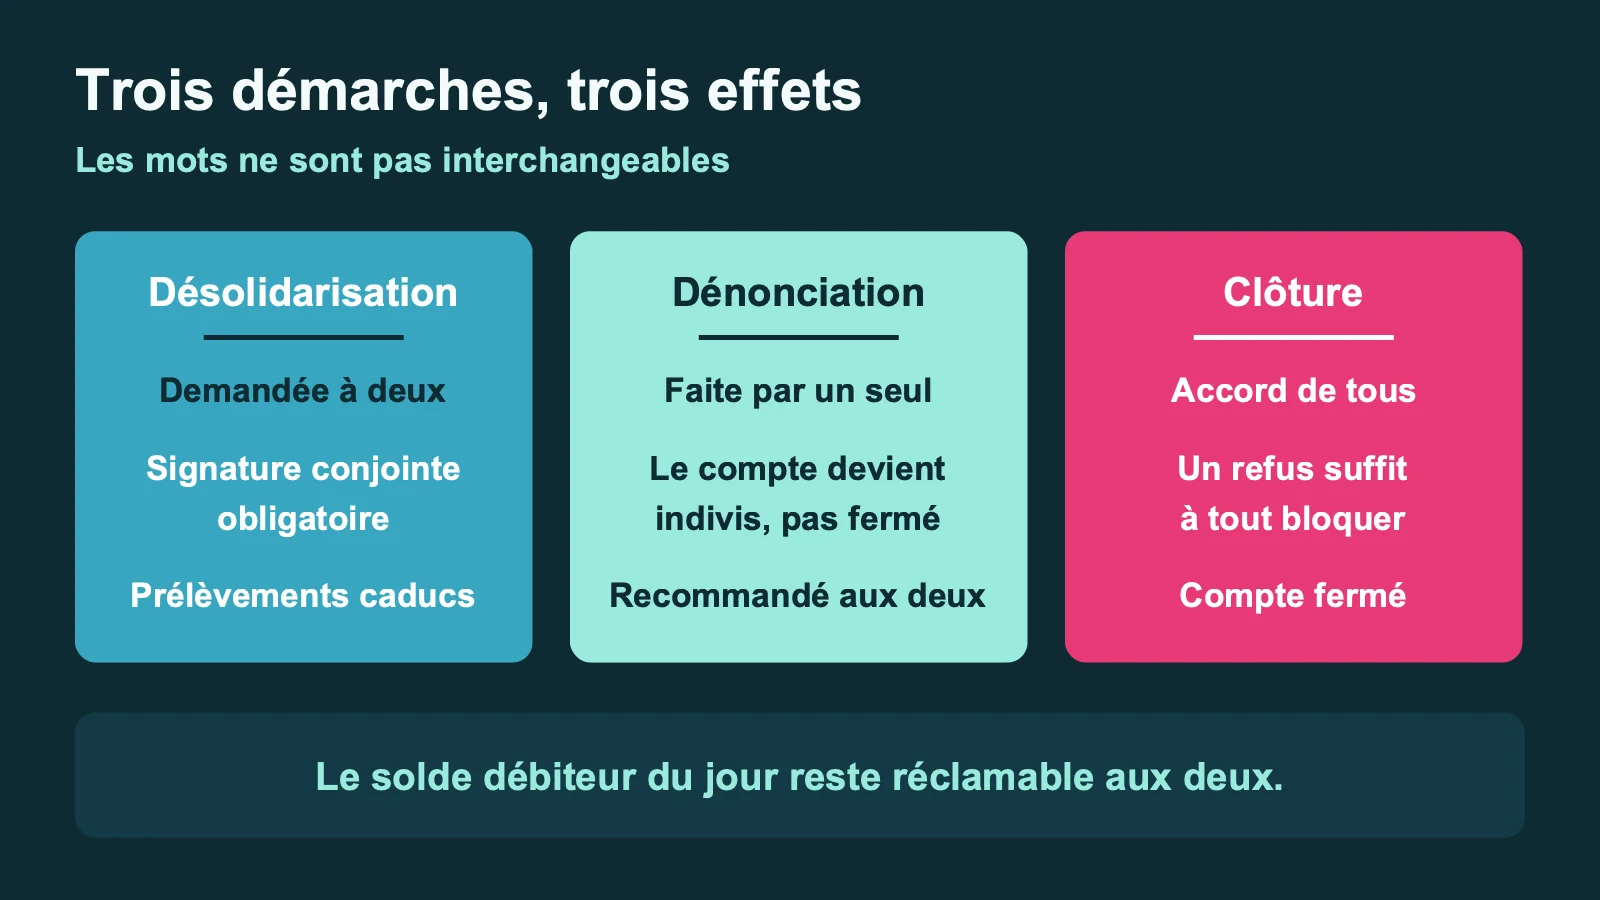
Les mots ne sont pas interchangeables, et l’erreur de vocabulaire coûte du temps.
La désolidarisation se demande à deux. Le compte ne fonctionne plus ensuite que sous la signature cumulative de tous les cotitulaires, et les autorisations permanentes de prélèvement comme les ordres de virement antérieurs deviennent caducs. Démarche gratuite.
La dénonciation se fait seul, par lettre recommandée avec accusé de réception adressée à la banque et à chacun des cotitulaires. Elle ne ferme rien : elle transforme le compte joint en compte indivis, où plus rien ne bouge sans toutes les signatures. Les prélèvements en cours tombent, y compris le loyer et l’énergie.
La clôture, elle, suppose l’accord de tous. Un cotitulaire qui s’y refuse laisse le compte ouvert, en signature conjointe, aussi longtemps qu’il le veut.
Ce qui reste dû, enfin, ne disparaît pas avec le courrier. La sortie vaut pour l’avenir. Le solde débiteur constaté au jour de la réception et les opérations engagées avant restent réclamables aux deux.
L’ordre compte plus que la lettre elle-même. Ouvrir ou réactiver un compte personnel, basculer d’abord le virement de salaire puis les prélèvements, rendre carte et chéquier, ramener le solde à zéro ou faire constater le débit par écrit, et seulement ensuite envoyer le recommandé. Dénoncer avant d’avoir déplacé les prélèvements, c’est provoquer une série de rejets sur des factures que l’on paiera deux fois.
Dernier point, souvent découvert trop tard : un crédit immobilier adossé au compte relève d’une autre démarche, avec un autre calendrier. La sortie d’un compte prend effet à réception d’un courrier, la désolidarisation d’un prêt se compte en mois, parfois en trimestres, dossier complet à l’appui. Les deux se lancent en parallèle, jamais l’une après l’autre.
Un cotitulaire qui refuse toute sortie, garde les moyens de paiement et vide le compte au lendemain de chaque virement ne pose pas un problème bancaire. C’est l’un des signes qui caractérisent une relation toxique, et aucun conseiller n’arbitrera cela à votre place.
Questions fréquentes
Le compte joint est-il bloqué au décès d’un cotitulaire ?
Non, et c’est sa différence la plus nette avec un compte individuel. Le compte continue de fonctionner et le cotitulaire survivant peut l’utiliser, ce qui évite la paralysie des dépenses courantes pendant le règlement de la succession.
La répartition des sommes se règle ensuite, selon le régime matrimonial ou le lien qui unissait les cotitulaires. Un solde créditeur n’appartient pas automatiquement au survivant.
Peut-on encore avoir un compte bancaire quand on est interdit bancaire ?
Oui. L’expression courante induit en erreur : l’interdiction porte sur l’émission de chèques, jamais sur la détention d’un compte. Personne ne peut être privé de compte bancaire en droit français.
Carte de retrait, virements et prélèvements continuent donc de fonctionner. Ce qui disparaît, c’est le chéquier, sur tous les comptes de la personne concernée.
Un compte joint bien réglé se remarque à trois choses : une clé de répartition écrite, un responsable unique désigné, et deux comptes personnels qui n’ont jamais été fermés. Aucune des trois ne prend plus d’une heure à mettre en place.
Aucune ne s’improvise non plus le jour où le couple se sépare, parce que c’est précisément le jour où l’accord des deux devient difficile à obtenir.
Liens utiles
- Désigner un responsable unique en cas de chèque sans provision : le modèle de lettre à signer à deux, gratuit, qui préserve les comptes personnels du cotitulaire non désigné.
- Dénoncer un compte joint auprès de la banque : le modèle de lettre pour sortir seul, avec la date d’effet à mentionner.
- Désolidariser un compte joint : le modèle à envoyer quand la demande est faite par les deux cotitulaires.
- Compte bancaire joint, fiche officielle : les règles complètes de fonctionnement, de solidarité et de clôture.