
Qui paie quand un créancier professionnel se présente ? La question ne traverse jamais les préparatifs d’un mariage, et c’est pourtant la seule à laquelle un contrat de mariage répond vraiment.
Le reste tient en une page : quatre régimes, un passage obligatoire chez le notaire, un tarif. Ce qui manque partout, c’est la suite. Ce que le choix produit le jour où une dette tombe, et le jour d’un décès. Deux moments qui arrivent des années plus tard, quand plus personne ne se souvient de ce qui a été signé.
Sans contrat, le régime est déjà choisi, et il ratisse large
Se marier sans contrat ne revient pas à rester neutre. C’est adopter la communauté réduite aux acquêts, assortie d’une règle de preuve qui surprend beaucoup de monde : tout bien est présumé commun, sauf preuve contraire.
Restent propres à chacun :
- les biens possédés au jour du mariage ;
- ceux reçus pendant le mariage par succession, donation ou legs ;
- les vêtements et les objets strictement personnels.
Tout le reste rejoint la masse commune, à commencer par les salaires, les revenus professionnels et les pensions. Deux personnes aux revenus très éloignés partagent donc par moitié ce que l’une des deux a gagné.
Le vrai piège se joue ailleurs, sur la preuve. Un apport personnel injecté dans l’achat du logement, ou un héritage utilisé pour financer un bien commun, ouvre droit à une récompense : la communauté rembourse l’époux propriétaire chaque fois qu’elle a tiré profit de biens propres.
Encore faut-il le démontrer douze ans plus tard, relevés à l’appui. Un virement libellé « apport » depuis un compte personnel vers un compte commun, sans clause d’emploi dans l’acte d’achat, se discute. Une somme identifiée dans un acte notarié ne se discute pas.
Personne ne prépare cette preuve au moment du mariage. Tout le monde la cherche au moment du partage.
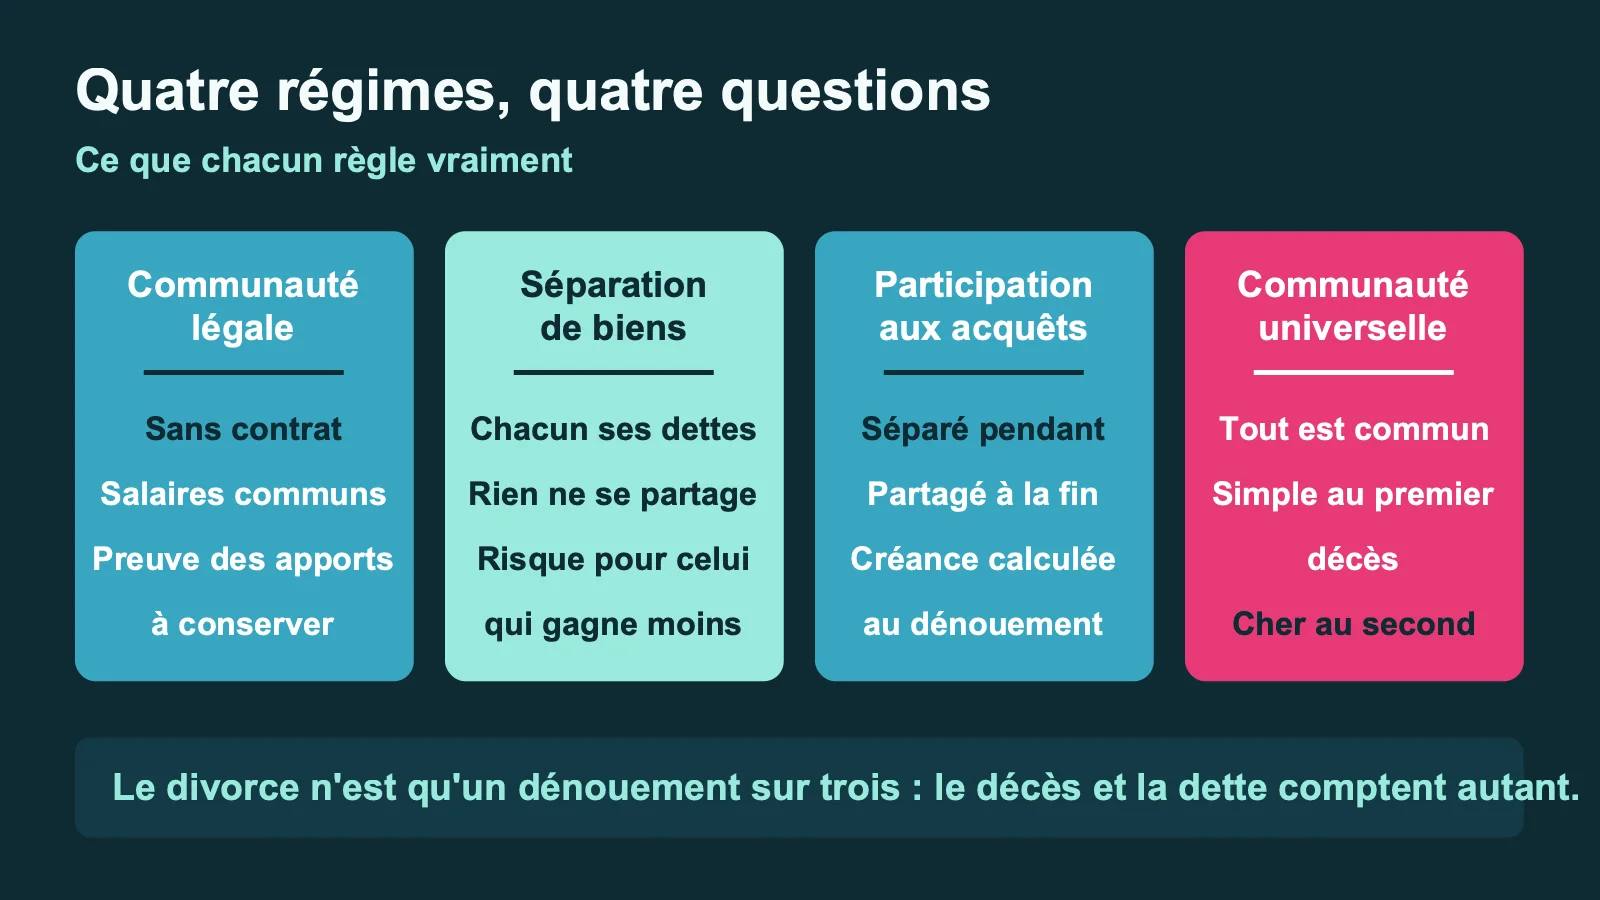
Quatre régimes, quatre questions différentes
La séparation de biens laisse à chacun l’administration et la libre disposition de ce qu’il possède. Elle répond à une question : comment éviter que les créanciers de l’un atteignent le patrimoine de l’autre. Son revers est rarement dit : celui des deux qui réduit son activité pour les enfants ne capitalise rien pendant ce temps.
La participation aux acquêts fonctionne comme une séparation de biens tant que le mariage dure. Au dénouement seulement, le notaire compare l’enrichissement de chacun et celui qui s’est le moins enrichi reçoit une créance de participation. Protéger pendant, partager à la fin.
La communauté universelle met tout en commun, y compris ce qui existait avant. Elle répond à une question de transmission au conjoint, pas de protection.
La communauté d’acquêts aménagée garde le régime légal et corrige un point précis par une clause, un préciput ou un partage inégal par exemple. C’est l’option la plus courante chez les couples qui n’ont qu’un seul problème à régler.
Le tri se fait mal quand il part du divorce. Le divorce n’est qu’un des trois dénouements possibles, et il n’est ni le plus fréquent ni le plus coûteux. Les deux autres s’appellent le décès et la défaillance professionnelle. Un régime taillé pour l’un peut se révéler ruineux pour l’autre.
Reste que ce choix oblige à une conversation sur l’argent, les dettes et la peur de manquer, que beaucoup de couples n’ont jamais eue. Ce genre de sujet remis à plus tard alimente ensuite le manque de communication dans le couple bien plus sûrement que les grandes disputes.
Là où le choix se paie : les dettes, puis le décès
Une dette professionnelle ne suit pas la règle des courses du ménage
Chacun des époux peut engager seul le ménage pour son entretien et pour l’éducation des enfants. Le loyer, l’électricité, la cantine, l’assurance habitation obligent donc les deux, quel que soit le régime et quelle que soit la signature.
La solidarité s’arrête à trois endroits, et ces trois exceptions sont écrites noir sur blanc : les dépenses manifestement excessives au regard du train de vie, les achats à tempérament, et les emprunts, sauf s’ils portent sur des sommes modestes nécessaires à la vie courante.
Autrement dit, un crédit à la consommation signé par un seul n’oblige que celui qui l’a signé. Un découvert professionnel non plus.
Vient alors la ligne qui défait tout. Une caution ou un emprunt souscrit par un époux marié sous le régime légal n’engage que ses biens propres et ses revenus. Sauf si le conjoint y a donné son consentement exprès. Cette signature, présentée en agence comme une formalité, fait basculer l’ensemble des biens communs dans l’assiette du créancier : le logement acheté à deux, l’épargne, la voiture.
Refuser de signer n’est pas un acte de défiance, même si cela y ressemble sur le moment. C’est même une des rares situations où un désaccord dit clairement vaut mieux qu’un accord de façade, ce que les couples qui s’en sortent finissent tous par apprendre.
Pour un entrepreneur individuel, la résidence principale est insaisissable de plein droit face aux créanciers professionnels. Cette protection ne joue pas contre un créancier dont la créance n’est pas professionnelle, l’organisme qui a financé la maison au premier chef. Le régime matrimonial ne remplace donc pas cette protection, il couvre ce qu’elle laisse dehors.
Au décès, le régime le plus simple n’est pas le moins cher
La communauté universelle assortie d’une clause d’attribution intégrale a un mérite immédiat : au premier décès, tout revient au survivant. Ni indivision, ni partage, ni compte à rendre. Beaucoup de couples s’arrêtent à cette phrase.
La facture arrive au second décès. Les enfants n’héritent plus qu’une fois au lieu de deux, donc ne profitent que d’un seul abattement et d’un seul passage dans le barème progressif. Sur un patrimoine moyen, l’économie de tracas du premier décès se paie en droits au second.
Il existe un cas où ce montage ne tient tout simplement pas. Lorsque l’un des époux a des enfants qui ne sont pas issus du couple, l’avantage matrimonial est sans effet pour tout ce qui excède la part dont le défunt pouvait disposer au profit de son conjoint. L’enfant concerné peut demander le retranchement. Le dispositif choisi pour éviter les complications devient exactement ce qu’il devait éviter.
L’ordre des opérations qui évite un second passage chez le notaire
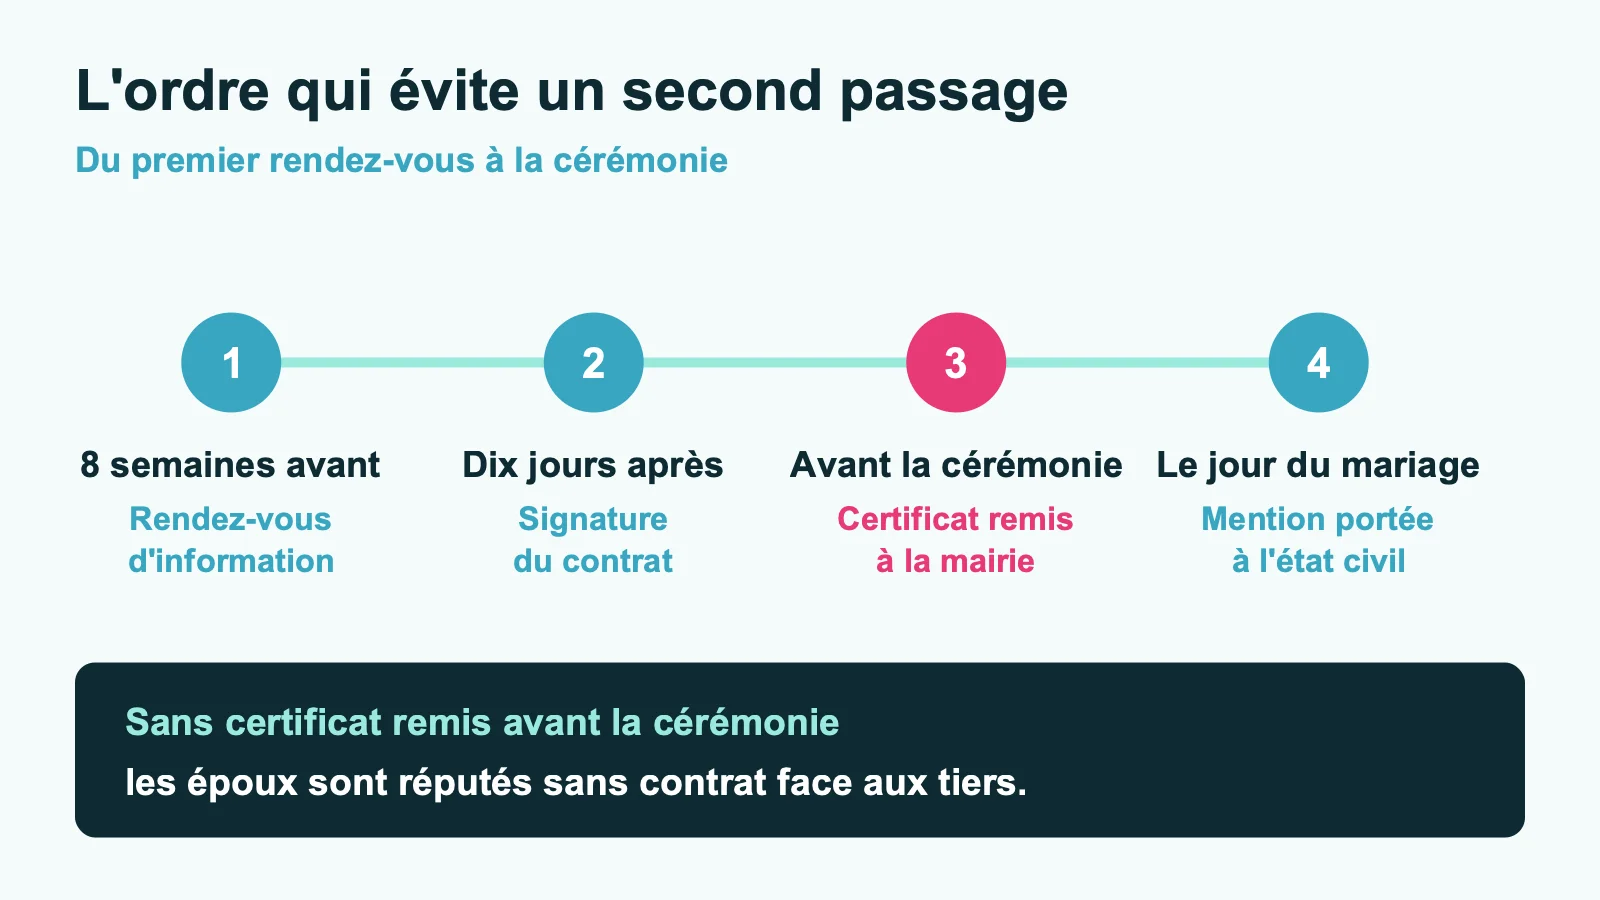
Quatre étapes, dans cet ordre, et rien à reprendre ensuite.
1. Prendre le premier rendez-vous huit semaines avant la cérémonie. Le rendez-vous d’information est presque toujours gratuit. Comptez une dizaine de jours avant celui de la signature, et deux à trois semaines de rédaction entre les deux. Six semaines de marge, c’est déjà juste quand le dossier de mariage doit être déposé en mairie en parallèle.
2. Faire entrer dans le contrat tout ce qui vient d’avant. Apports, sommes détenues, biens de famille, projet professionnel en cours. Ajouter une clause six mois plus tard suppose un acte modificatif, avec le coût et les délais qui vont avec.
3. Remettre le certificat à la mairie avant la célébration. À la signature, le notaire délivre un certificat sur papier libre et sans frais, qui doit être remis à l’officier de l’état civil avant la cérémonie.
C’est la formalité que personne ne surveille, et elle décide de tout : si l’acte de mariage mentionne qu’il n’a pas été fait de contrat, les époux sont réputés mariés sous le régime de droit commun à l’égard des tiers. Le contrat signé existe, il ne s’oppose simplement à personne.
4. Compter le prix réel, pas le tarif affiché. Les émoluments du notaire s’élèvent à 188,68 € hors taxes jusqu’à 30 800 € de biens, puis deviennent proportionnels.
L’enregistrement du contrat, lui, est gratuit depuis le 1er janvier 2020, sauf si l’acte contient un apport donnant prise à une taxation proportionnelle : le droit fixe de 125 € que l’on trouve encore un peu partout n’existe plus. Dans les faits, la note complète se situe le plus souvent entre 300 et 400 €.
Reste le cas de ceux qui sont déjà mariés. Changer de régime ne suppose plus deux ans d’attente depuis 2019, mais la procédure garde du temps : information personnelle des enfants majeurs et des personnes parties au contrat modifié, publication pour les créanciers, trois mois d’opposition. L’homologation par le tribunal n’intervient qu’en cas d’opposition effective.
Le point à retenir tient dans une date. Le nouveau régime produit effet entre les époux dès l’acte, mais n’est opposable aux tiers que trois mois après la mention portée en marge de l’acte de mariage. Un entrepreneur qui passe en séparation de biens la semaine où son activité vacille n’a rien protégé du tout : les créanciers en place gardent leurs droits, et le trimestre suivant ne les arrête pas.
Le changement suppose aussi l’accord des deux. Autant dire qu’il ne se décide pas au milieu d’une phase de crise du couple, où la fenêtre est déjà refermée. Le bon moment pour y penser reste celui où rien ne presse.
Sources officielles
- Contrat de mariage, fiche officielle : les quatre régimes conventionnels et le montant des émoluments du notaire.
- Article 1415 du code civil : caution et emprunt n’engagent que les biens propres et les revenus, sauf consentement exprès du conjoint.
- Article 1527 du code civil : avantage matrimonial sans effet pour l’excédent en présence d’enfants non issus des deux époux.
- Article 1397 du code civil : changement de régime en cours de mariage, opposition dans les trois mois et opposabilité aux tiers.